
Das unwiderstehliche Angebot
Für eine erste Beurteilung lohnt es sich, das Angebot aus vier Perspektiven zu betrachten.
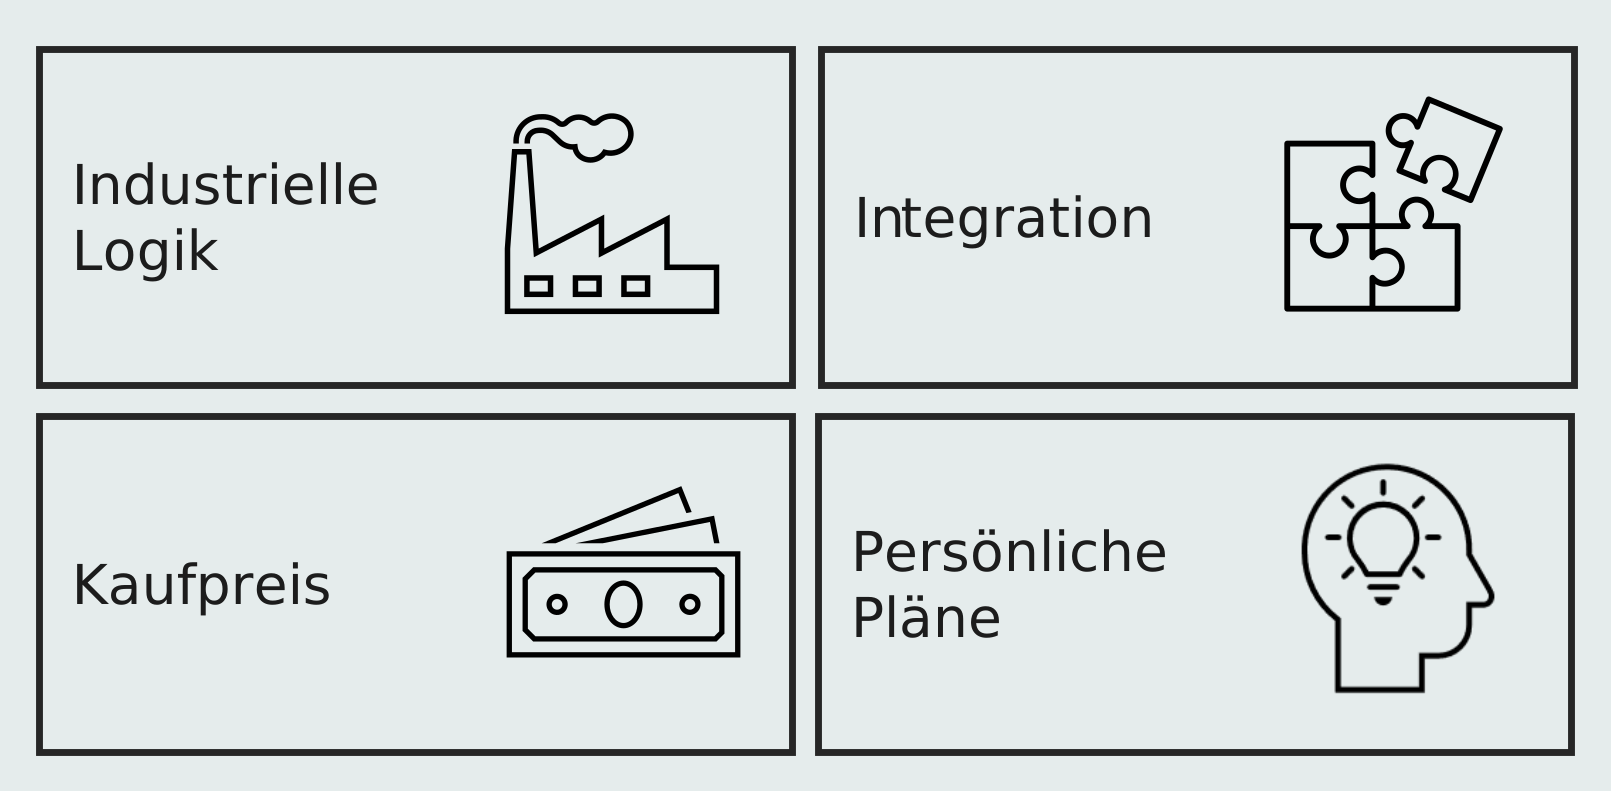
1. Industrielle Logik
Ich habe mehrfach erlebt, dass eine hervorragende Erfindung durch einen Verkauf richtig durchgestartet ist. Die Käuferin brachte Fähigkeiten, Marktzugang oder finanzielle Mittel ein, die dem Unternehmen im Alleingang nicht zur Verfügung gestanden hätten.
Entscheidend ist deshalb zunächst die Frage: Ist im Angebot eine überzeugende Kombination erkennbar? Und ist sie nachvollziehbar?
Wir robust ist diese Logik? Teile ich die zugrundeliegenden Annahmen? Und würde die Verbindung auch aus Sicht meiner Kunden Sinn ergeben?
2. Kaufpreis
Ist die Berechnung des Kaufpreises nachvollziehbar?
Wofür genau ist die Käuferin bereit zu bezahlen? Wie wird der Kaufpreis bezahlt (Aktien / Cash / andere Komponenten)?
Und ebenso wichtig: Wann und unter welchen Voraussetzungen werden die Kaufpreistranchen bezahlt?
3. Integration
Erst die Integration entscheidet darüber, ob die industrielle Logik tatsächlich Realität werden kann. Was ist diesbezüglich aus dem Angebot ersichtlich?
Und: Was würde die geplante Integration für meine Schlüsselmitarbeitenden persönlich bedeuten?
Der Wert von Software- und High-Tech-Unternehmen wird zu einem erheblichen Teil durch ihre Keyplayer bestimmt. Wie diese die Übernahme und die anschliessende Integration erleben, entscheidet häufig darüber, ob die industrielle Logik nur auf dem Papier überzeugt – oder auch in der Realität funktioniert
4. Persönliche Pläne
Sie haben viel Herzblut, Geld und Zeit in Ihr Unternehmen investiert. Über die Jahre ist es vermutlich auch Teil Ihrer beruflichen Identität geworden.
Der Verkauf des Unternehmens oder von Anteilen daran kann deshalb Chance und Risiko zugleich sein.
Es lohnt sich, sorgfältig zu prüfen, wie gut das Angebot zu den eigenen Zielen passt. Vielleicht ist der Moment sogar eine Gelegenheit, diese Ziele grundsätzlich zu überprüfen und neu zu formulieren.
Dieser Deeper Dive konzentriert sich im folgenden auf den in dieser Phase herausragenden Aspekt: den potentiellen Kaufpreis.
Basierend auf dem Echo zu diesem Deeper Dive werde ich diese Aspekte in weiteren Ausgaben vertiefen. Geben Sie mir ein kurzes Feedback, wenn Sie das interessiert.
Bezahlung mit Aktien der Käuferin
Oft wird die Bezahlung des Kaufpreises in Aktien der Käuferin angeboten (Share Deal).
Das wirft bei der Beurteilung einige zentrale Fragen auf:
- wie und wann können die Aktien in Cash gewandelt werden? Anders formuliert: wie liquide ist der Vermögenswert?
- will ich überhaupt einen möglicherweise signifikanten Anteil meines Vermögens in die Käuferin investieren?
- wie wurden die Aktien – der Wert des kaufenden Unternehmens - bewertet? (Valuation)
- wie könnte sich ihr Wert in den kommenden Jahren verändern? (Businessplan der Käuferin).
- Welche Verwässerung droht, wenn die Käuferin weitere Akquisitionen tätigt oder zusätzliches Kapital aufnimmt?
Aus Sicht der Käuferin ist eine Bezahlung mit eigenen Aktien häufig attraktiv. Sie bindet die bisherigen Unternehmer:innen an den zukünftigen Erfolg des gemeinsamen Unternehmens.
Aus Sicht des Verkäufers gilt dagegen: Grosse Zahlen sind noch kein grosses Vermögen.
Zahlungen in der Zukunft, basierend auf Zielerreichung
Der Kaufpreis wird häufig gestaffelt bezahlt. Bestimmte Zahlungen werden nur fällig, wenn nach der Akquisition definierte Ziele erreicht werden: ein sogenannter Earn-out.
Diese Ziele fallen meist in die Zeit während oder nach der Integration.
Für die Beurteilung stellt sich deshalb die Frage, wie realistisch die Voraussetzungen für die in Aussicht gestellten Zahlungen tatsächlich sind.
Wichtig ist zudem die konkrete Mechanik:
Werden Tranchen erst ab einem bestimmten finanziellen Schwellenwert fällig (Kick-in)?
Sind die Zahlungen nach oben begrenzt (Cap)? Oder wirken sich bestimmte, meist finanzielle Ziele überproportional auf die Höhe der Zahlung aus (Leverage)?
Die Kopplung eines Teils des Kaufpreises an zukünftige Ziele ist aus Sicht der Käuferin durchaus nachvollziehbar: Sie muss ihre Risiken begrenzen. Gleichzeitig ermöglicht ein Earn-out, einen hohen Gesamtpreis anzubieten, wenn die industrielle Logik tatsächlich aufgeht.
Für die Verkäuferseite bedeutet das: Zunächst muss die Mechanik vollständig verstanden werden. Erst dann lassen sich eigene Szenarien rechnen.
Initialzahlung (Downpayment)
In der Regel wird eine Initialzahlung vereinbart – entweder bei Vertragsunterzeichnung (Signing) oder beim Vollzug der Transaktion (Closing).
Für die Beurteilung sind zwei Fragen zentral: erfolgt diese Zahlung in Cash oder Aktien? Und in welchem Verhältnis steht sie zu den Aktiven, Schulden und weiteren finanziellen Grössen des verkauften Unternehmens?
Mein persönliches Vorgehen umfasst sechs Schritte:
1. Eigenes Excel für Preismechanik erstellen
Es mag banal klingen. Der erste Schritt besteht für mich dennoch darin, die gesamte Preismechanik des Angebots in einem eigenen Excel abzubilden.
Erst wenn ich ein Angebot in einem Excel korrekt abbilden kann, habe ich es verstanden.
Diese Arbeit lohnt sich auch für den weiteren Prozess. Sie schafft ein Werkzeug, mit dem sich unterschiedliche Annahmen und Szenarien systematisch durchrechnen lassen.
2. Private Situation abbilden
Im nächsten Schritt wird das Modell um die persönliche Situation ergänzt.
Die entscheidende Frage lautet nun: Wie viel Geld landet unter Berücksichtigung meiner Beteiligungsquote und allfälliger Vereinbarungen mit Dritten tatsächlich bei mir?
Wird die Transaktion konkret, empfiehlt es sich, einen Steuerberater beizuziehen. Je nach Ausgestaltung können sich die steuerlichen Konsequenzen erheblich unterscheiden. Für eine erste Beurteilung würde ich dennoch bereits mit zwei steuerlichen Szenarien rechnen – mit einer Variante, in der Teile des Erlöses als Einkommen behandelt werden, und einer alternativen steuerlichen Betrachtung, in welcher der Verkauferlös vollständig als Wertschriftenertrag betrachtet würde.
Damit wird sichtbar, wie stark die persönliche Attraktivität eines Angebots von dessen konkreter Struktur abhängt.
3. Aktienanteil beurteilen
Machen Sie sich eine erste Meinung dazu, welchen Anteil Ihres Vermögens Sie künftig in Aktien der Käuferin halten möchten.
Und stellen Sie sich eine zweite, ebenso wichtige Frage: Wie hoch würden Sie die Käuferin selbst bewerten, wenn Sie heute unabhängig über ein Investment entscheiden müssten?
Halten Sie die dazugehörigen Annahmen und Beweggründe schriftlich fest. Sie werden im weiteren Prozess immer wieder darauf zurückkommen.
4. Standalone Rechnung erstellen
Erstellen Sie eine separate Rechnung für das Standalone-Szenario Ihres Unternehmens.
Berechnen Sie, wie sich Ihr Unternehmen entwickeln müsste, damit Sie über die Zeit denselben Cash-Betrag erzielen wie im Verkaufsszenario.
Damit vergleichen Sie nicht mehr «Verkaufen» mit «Nicht verkaufen», sondern zwei wirtschaftliche Szenarien. Dieser Unterschied ist wesentlich.
5. Szenarien entwickeln
Formulieren Sie unterschiedliche plausible Entwicklungen für Ihre Branche und rechnen Sie beide Varianten – Verkauf und Standalone – konsequent durch.
Damit sehen Sie, welche Annahmen den grössten Einfluss auf das Ergebnis haben und unter welchen Bedingungen sich das Bild verändert.
6. Finanzielle Beurteilung
Entscheiden Sie schliesslich, unter welchen Voraussetzungen das Angebot für Sie persönlich finanziell attraktiv ist.
Und behalten Sie dabei eines im Auge:
Das finanzielle Resultat ist nur einer von vier Blickwinkeln!
Industrielle Logik, Integration und persönliche Pläne bleiben ebenso relevant.
Basierend auf dem Echo zu diesem Deeper Dive werde ich diese Aspekte in weiteren Ausgaben vertiefen. Geben Sie mir ein kurzes Feedback, wenn Sie das interessiert.
